Table of contents [Show]
Doanh nghiệp xây dựng trước cơ hội phục hồi và áp lực chi phí, nợ vay
Nhu cầu xây dựng phục hồi mạnh nhờ đầu tư công được đẩy nhanh, thị trường bất động sản nhà ở tích cực hơn và hành lang pháp lý thuận lợi. Tuy nhiên, áp lực chi phí đầu vào, lãi vay và khả năng thanh khoản đang tạo ra sự phân hóa ngày càng rõ giữa các nhóm doanh nghiệp trong ngành.
Ba động lực thúc đẩy ngành xây dựng phục hồi
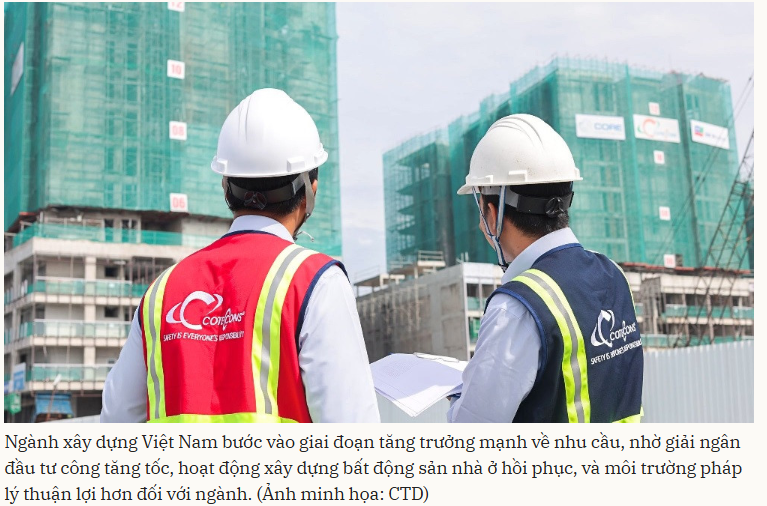
Ngành xây dựng Việt Nam đang bước vào giai đoạn tăng trưởng mạnh về nhu cầu. Tăng trưởng GDP thực của ngành tăng từ 8,5% trong quý I/2026 lên 10,2% trong quý II/2026, phản ánh tiến độ triển khai các dự án được đẩy nhanh.
Theo cập nhật của VIS Rating, sự phục hồi của ngành được hỗ trợ bởi ba động lực chính.
Thứ nhất, đầu tư công được đẩy mạnh. Trong 6 tháng đầu năm 2026, vốn đầu tư công giải ngân đạt khoảng 357 nghìn tỷ đồng, tương đương 35,5% kế hoạch và tăng 12% so với cùng kỳ năm trước. Việc thúc đẩy các dự án hạ tầng giao thông trọng điểm tiếp tục tạo thêm dư địa tăng trưởng cho các doanh nghiệp xây dựng và nhà thầu.
Thứ hai, thị trường bất động sản nhà ở có dấu hiệu ấm lên. Nguồn cung căn hộ đủ điều kiện mở bán tại hai thị trường trọng điểm là Hà Nội và TP. Hồ Chí Minh lần lượt tăng 55% và 78% so với cùng kỳ, góp phần cải thiện triển vọng hoạt động xây dựng dân dụng.
Thứ ba, hành lang pháp lý thuận lợi hơn. Luật Xây dựng năm 2025 có hiệu lực từ ngày 1/7/2026 với một số quy định theo hướng tinh gọn quy trình phê duyệt, miễn giấy phép xây dựng trong một số trường hợp và áp dụng cơ chế đặc thù đối với dự án đầu tư công. Những thay đổi này được kỳ vọng góp phần rút ngắn thời gian thực hiện thủ tục, hỗ trợ tiến độ triển khai dự án.
Bên cạnh đó, Chính phủ tiếp tục thúc đẩy các dự án giao thông trọng điểm, nhà ở xã hội, nhà ở cho thuê và tháo gỡ các vướng mắc liên quan đến công tác giải phóng mặt bằng.
Áp lực chi phí và nguồn vốn vẫn hiện hữu
Dù nhu cầu thị trường tăng, khả năng cải thiện biên lợi nhuận của doanh nghiệp xây dựng vẫn chịu sức ép từ chi phí đầu vào.
Chi phí nhân công tăng cùng với giá vật liệu xây dựng cơ bản đi lên, trong đó giá thép xây dựng tăng khoảng 8%-10% và giá xi măng tăng 3%-4% so với cùng kỳ, đang tạo áp lực đáng kể lên lợi nhuận của các nhà thầu.
Về nguồn vốn, tín dụng vẫn được duy trì nhưng các ngân hàng có xu hướng lựa chọn khách hàng và dự án thận trọng hơn. Đến cuối tháng 6/2026, dư nợ tín dụng đối với ngành xây dựng tăng 6,36% so với cuối năm 2025, thấp hơn mức tăng trưởng tín dụng 8,37% của toàn hệ thống. Tín dụng dành cho ngành xây dựng chiếm khoảng 7,4% tổng dư nợ của nền kinh tế.
Trong khi đó, kênh trái phiếu doanh nghiệp chưa thực sự sôi động. Trong nửa đầu năm 2026, tổng giá trị trái phiếu phát hành mới của các doanh nghiệp trong ngành được ghi nhận ở mức 1.525 tỷ đồng, chủ yếu nhằm bổ sung vốn lưu động và tái cơ cấu nợ thay vì mở rộng đầu tư.
Sự phân hóa ngày càng rõ giữa các doanh nghiệp
Bức tranh tài chính cho thấy lợi thế đang nghiêng về nhóm nhà thầu có quy mô lớn. Trong 6 tháng đầu năm 2026, doanh thu toàn ngành tăng 12,3% so với cùng kỳ, nhưng mức tăng chủ yếu đến từ các doanh nghiệp xây dựng lớn và vừa. Trong khi đó, nhiều nhà thầu nhỏ vẫn đối mặt với tình trạng doanh thu suy giảm.
Theo VIS Rating, doanh nghiệp xây dựng hiện phải đối mặt với ba thách thức đáng chú ý.
Một là, khả năng chống chịu trước áp lực thu hẹp biên lợi nhuận. Chi phí đầu vào tăng đã tác động trực tiếp đến quá trình triển khai dự án. Trong quý II/2026, có 16/30 doanh nghiệp xây dựng niêm yết ghi nhận biên lợi nhuận gộp giảm.
Các nhà thầu lớn có lợi thế hơn nhờ khả năng lựa chọn dự án, năng lực triển khai, vị thế đàm phán và khả năng mua nguyên vật liệu với khối lượng lớn, qua đó có dư địa hấp thụ tốt hơn áp lực chi phí.
Hai là, áp lực nợ vay và chi phí lãi vay gia tăng. Dư nợ vay toàn ngành tăng khoảng 5% so với cùng kỳ, trong khi chi phí lãi vay tăng tới 25% do mặt bằng chi phí vốn cao. Hệ số bao phủ lãi vay (EBIT/Lãi vay) của toàn ngành giảm từ 2,7 lần cuối năm 2025 xuống gần 1,9 lần vào cuối quý II/2026.
Ba là, khả năng tạo dòng tiền và thanh toán nợ có sự khác biệt đáng kể. Dòng tiền từ hoạt động kinh doanh (CFO) trong 12 tháng gần nhất tính đến cuối quý II/2026 của nhóm nhà thầu lớn đã phục hồi tích cực, tăng khoảng 50% so với quý I. Trong khi đó, dòng tiền hoạt động tại nhiều nhà thầu nhỏ và vừa vẫn ở mức âm, làm hạn chế khả năng xoay xở tài chính và gia tăng áp lực trả nợ.
Doanh nghiệp cần chủ động nâng cao năng lực tài chính
Triển vọng phục hồi của ngành xây dựng đang được hỗ trợ bởi nhu cầu đầu tư công, sự cải thiện của thị trường bất động sản và những thay đổi tích cực về môi trường pháp lý. Tuy nhiên, chi phí nhân công, vật liệu và vốn tăng cao tiếp tục là những yếu tố ảnh hưởng trực tiếp đến hiệu quả hoạt động của doanh nghiệp.
Trong bối cảnh đó, sự khác biệt về năng lực tài chính, khả năng kiểm soát chi phí, lựa chọn dự án và chuyển hóa khối lượng công việc chưa thực hiện (backlog) thành doanh thu, dòng tiền sẽ tiếp tục là yếu tố quan trọng tạo nên sự phân hóa trong ngành.
Nhóm nhà thầu lớn có lợi thế hơn về năng lực triển khai, vị thế đàm phán và khả năng hấp thụ chi phí. Trong khi đó, các doanh nghiệp quy mô nhỏ hơn, đặc biệt những doanh nghiệp sử dụng nhiều vốn vay, có thể tiếp tục chịu áp lực từ biên lợi nhuận thu hẹp, dòng tiền hạn chế và nghĩa vụ thanh toán nợ.
Đối với cộng đồng doanh nghiệp xây dựng, việc chủ động quản trị chi phí, cân đối dòng tiền, kiểm soát đòn bẩy tài chính và nâng cao năng lực triển khai dự án sẽ là những yếu tố quan trọng để duy trì sức chống chịu và tận dụng cơ hội tăng trưởng trong giai đoạn mới.
Nguồn: Diễn đàn Doanh nghiệp