Mục lục [Hiển thị]
Gỡ vướng chính sách thuế VAT, tạo thuận lợi cho doanh nghiệp ngành gỗ
Chính sách thuế giá trị gia tăng (VAT) đối với gỗ sơ chế thông thường đã được làm rõ hơn từ năm 2026. Tuy nhiên, thực tế sản xuất, kinh doanh vẫn phát sinh nhiều cách hiểu khác nhau về việc xác định đâu là gỗ sơ chế thông thường và đâu là sản phẩm gỗ đã qua chế biến, gây không ít khó khăn cho doanh nghiệp.
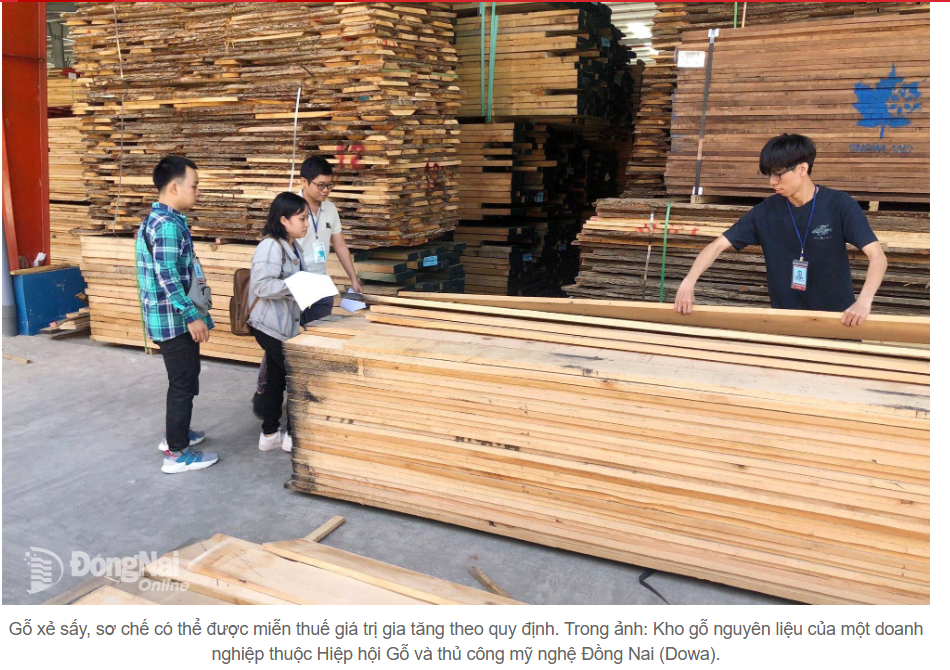
Ngành gỗ Việt Nam đang duy trì đà tăng trưởng xuất khẩu tích cực, trong đó Đồng Nai là một trong những địa phương tập trung nhiều doanh nghiệp sản xuất, chế biến và xuất khẩu gỗ. Vì vậy, việc thống nhất cách áp dụng chính sách thuế VAT đối với sản phẩm gỗ sơ chế thông thường có ý nghĩa quan trọng trong giảm rủi ro pháp lý, chi phí tuân thủ và tạo thuận lợi cho hoạt động sản xuất, kinh doanh.
Doanh nghiệp còn lúng túng trong xác định mức thuế
Cả nước hiện có gần 4,9 triệu hécta rừng trồng, trong đó khoảng 2 triệu hécta do 1,5 triệu hộ dân quản lý, khai thác. Sản lượng khai thác hằng năm đạt trên 50 triệu m³, là nguồn nguyên liệu quan trọng cho ngành chế biến gỗ xuất khẩu. Bên cạnh nguồn nguyên liệu trong nước, Việt Nam mỗi năm nhập khẩu khoảng 10 triệu m³ gỗ và sản phẩm gỗ sơ chế phục vụ sản xuất và xuất khẩu.
Từ ngày 1/1/2026, nhiều quy định mới liên quan đến thuế VAT đối với sản phẩm gỗ sơ chế có hiệu lực theo Luật Thuế giá trị gia tăng sửa đổi và các văn bản hướng dẫn thi hành.
Theo quy định chuyên ngành, gỗ sơ chế thông thường là gỗ sau khai thác được xử lý qua các công đoạn ban đầu như cưa xẻ, bóc, băm, nghiền… nhưng chưa làm thay đổi bản chất của gỗ. Các sản phẩm gồm gỗ xẻ thô, gỗ bóc, dăm gỗ và một số phụ phẩm chế biến như mùn cưa, dăm bào.
Tuy nhiên, trong thực tế vẫn tồn tại những cách hiểu khác nhau khi xác định chính sách thuế VAT. Một số địa phương chỉ áp dụng chính sách đối với doanh nghiệp trực tiếp sở hữu rừng trồng và tự sơ chế, trong khi có nơi áp dụng cho cả doanh nghiệp thu mua nguyên liệu rồi thực hiện sơ chế.
Việc sản phẩm tiếp tục trải qua một số công đoạn xử lý cũng có thể dẫn đến cách xác định khác nhau về tình trạng “sơ chế” hay “đã qua chế biến”.
Đáng chú ý, một số địa phương chưa thống nhất việc xác định gỗ xẻ qua sấy có thuộc nhóm sản phẩm gỗ sơ chế thông thường hay không. Đối với gỗ nhập khẩu, dù quy định pháp luật có nội dung liên quan đến việc không chịu thuế VAT, doanh nghiệp vẫn cần được hướng dẫn cụ thể để thực hiện thống nhất trong kê khai và nộp thuế.
Cần thống nhất cách áp dụng trên thực tế
Tại hội thảo “Thuế giá trị gia tăng đối với gỗ sơ chế thông thường và hồ sơ lâm sản” do Hiệp hội Gỗ và thủ công mỹ nghệ Đồng Nai (Dowa) tổ chức ngày 4/9/2026, nhiều doanh nghiệp phản ánh những vướng mắc phát sinh trong quá trình sản xuất, kinh doanh.
Các vấn đề được doanh nghiệp quan tâm gồm xác định tính chất và mức thuế đối với từng loại sản phẩm gỗ, lập hóa đơn, chứng từ, chứng minh nguồn gốc nguyên liệu cũng như bảo đảm sự thống nhất giữa hồ sơ mua bán, hồ sơ lâm sản và chứng từ kế toán.
Đối với doanh nghiệp, việc xác định một sản phẩm thuộc nhóm gỗ sơ chế thông thường hay đã qua chế biến cần được căn cứ đồng thời vào quy định của pháp luật về thuế VAT và quy định chuyên ngành về quản lý lâm sản.
Đây là vấn đề đặc biệt đáng lưu ý tại Đồng Nai, nơi có số lượng lớn doanh nghiệp hoạt động trong lĩnh vực sản xuất, chế biến và xuất khẩu gỗ. Một sản phẩm gỗ có thể trải qua nhiều doanh nghiệp và nhiều công đoạn trước khi trở thành sản phẩm hoàn chỉnh. Nếu cách hiểu về tình trạng “sơ chế” và “đã chế biến” không thống nhất giữa các khâu, doanh nghiệp có thể phát sinh sai lệch trong hóa đơn, thuế và hồ sơ lâm sản.
Tại hội thảo, đại diện cơ quan quản lý lâm nghiệp, Thuế thành phố Đồng Nai và Chi cục Hải quan khu vực XVIII đã trao đổi, giải đáp các vấn đề doanh nghiệp đặt ra.
Theo các ý kiến tại hội thảo, để tháo gỡ vướng mắc cần xem xét sản phẩm gỗ một cách xuyên suốt, từ nguồn nguyên liệu, quá trình sơ chế đến giao dịch thương mại và hoạt động xuất nhập khẩu, thay vì tách rời từng loại hồ sơ.
Doanh nghiệp cần giảm chi phí tuân thủ
Đối với doanh nghiệp, việc chuẩn hóa hồ sơ sản phẩm và quy trình sản xuất là yêu cầu quan trọng nhằm chứng minh tính hợp pháp của nguồn nguyên liệu cũng như quá trình lưu chuyển lâm sản. Đồng thời, việc này giúp doanh nghiệp chủ động hơn trong thực hiện nghĩa vụ thuế và hạn chế rủi ro trong quá trình kiểm tra, thanh tra.
Cơ quan thuế Đồng Nai cũng cho biết sẽ tiếp tục tổng hợp những tình huống thực tế phát sinh để có hướng dẫn thống nhất. Doanh nghiệp kỳ vọng cơ quan thuế, hải quan và các cơ quan chức năng liên quan sớm thống nhất cách áp dụng, đồng thời có văn bản hướng dẫn cụ thể để thực hiện đồng bộ trên phạm vi cả nước.
Trong bối cảnh ngành gỗ đang chịu sức ép từ chi phí nguyên liệu, yêu cầu truy xuất nguồn gốc và cạnh tranh ngày càng cao tại các thị trường xuất khẩu, việc xác định rõ và thống nhất chính sách thuế VAT sẽ giúp doanh nghiệp chủ động hơn trong hoạch định sản xuất, kinh doanh, đồng thời giảm chi phí và rủi ro tuân thủ.
Ngành gỗ tiếp tục duy trì đà tăng trưởng xuất khẩu
Trong 8 tháng năm 2026, tổng giá trị xuất khẩu gỗ và sản phẩm gỗ của Việt Nam đạt 11,69 tỷ USD, tăng 5% so với cùng kỳ năm 2025.
Ngành gỗ và lâm sản tiếp tục đóng góp quan trọng vào tăng trưởng kinh tế, tạo việc làm, nâng cao giá trị ngành lâm nghiệp và mở rộng hoạt động thương mại quốc tế.
Việc tháo gỡ những vướng mắc trong chính sách thuế VAT, đồng thời thống nhất cách hiểu và áp dụng giữa các cơ quan quản lý, sẽ góp phần tạo môi trường thuận lợi hơn để doanh nghiệp ngành gỗ duy trì sản xuất, nâng cao năng lực cạnh tranh và phát triển bền vững.
Nguồn: Báo Đồng Nai